Tens 0 productes a la teua cistella
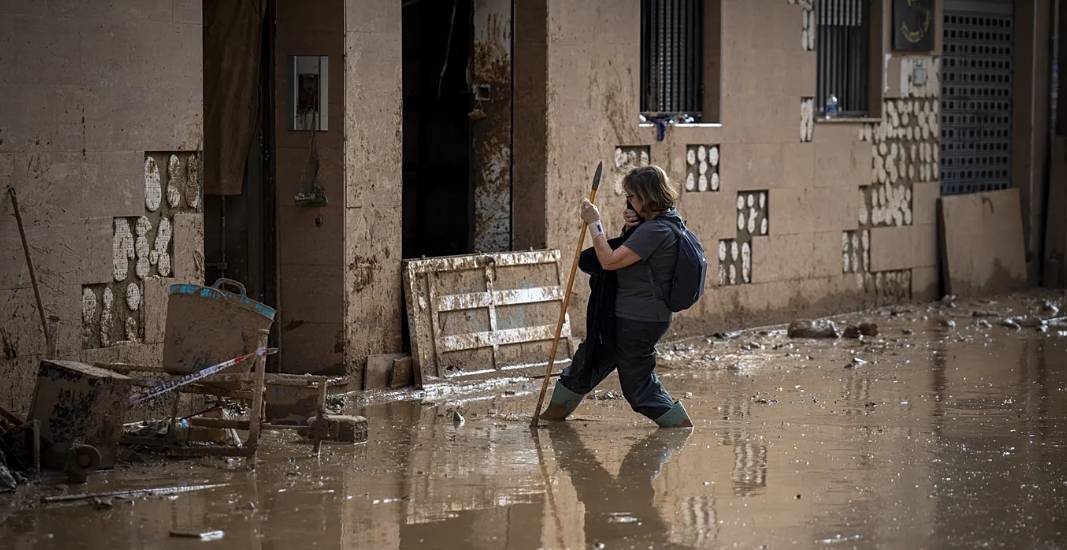
La dana que va colpejar el País Valencià a l’octubre de 2024 va deixar, a més del dol i la destrucció, una lliçó incòmoda: el canvi climàtic ja no és un fenomen llunyà ni exclusivament ambiental. Per altra banda, l’estiu de 2026 n’ha sigut una nova confirmació: els incendis han calcinat prop de 300.000 hectàrees a Espanya des de començament d’any i han deixat a França el pitjor estiu de la seua història, mentre Portugal, Itàlia i Grècia sumaven desenes de milers d’hectàrees més. Açò ens demostra que el canvi climàtic és, cada vegada més, un fet econòmic de primer ordre, capaç d’alterar collites, cadenes de subministrament, preus i rendes. I no obstant això, un dels àmbits on encara costa més assumir-ho és precisament el que hauria d’estar millor preparat per a afrontar-ho: la política monetària dels bancs centrals.
En el Treball Fi de Màster que vaig realitzar en Política Econòmica i Economia Pública vaig analitzar com els fenòmens climàtics externs (sequeres, onades de calor, pluges torrencials) repercuteixen sobre els preus dels aliments i les matèries primeres en dues economies emergents, especialment vulnerables a la climatologia, com l’Índia i Sud-àfrica. Els resultats, obtinguts a partir de models economètrics que incorporen variables climàtiques i macroeconòmiques al llarg de les últimes dècades, són contundents: els shocks climàtics generen efectes inflacionaris significatius i persistents. A l’Índia, la pressió ve sobretot dels preus internacionals de les matèries primeres; a Sud-àfrica, el canal principal és la inflació alimentària domèstica, molt lligada a les sequeres. En cap dels dos casos es tracta d’una agitació passatgera.
Ací és on apareix el problema estructural. La resposta clàssica dels bancs centrals davant la inflació és apujar els tipus d’interés. Però quan la causa és un shock d’oferta –menys collita, subministraments com l’aigua més cars, infraestructures destrossades–, apujar els tipus d’interés no fa créixer ni un gram més de blat ni reconstruir un metre de carretera. El que sí aconsegueix és encarir el crèdit, frenar la inversió i destruir ocupació, sense garantir que els preus dels aliments baixen. És la contradicció que he estat documentant prèviament en el meu treball: als països més exposats climàticament, la política monetària xoca amb un límit estructural, no simplement conjuntural.
«El canvi climàtic ja no és un sobresalt passatger per als bancs centrals: és un factor estructural que reescriu les regles de la inflació».
Això no és una peculiaritat de països llunyans. En el treball de revisió que he desenvolupat posteriorment, ampliant l’anàlisi a la literatura internacional més recent, la conclusió es repeteix amb una contundència creixent: el canvi climàtic afecta l’economia per, almenys, tres vies simultànies. Primer, els riscos físics (sequeres, inundacions, onades de calor), que actuen com a shocks d’oferta recurrents i, per tant, inflacionaris. Segon, els riscos de transició, és a dir, els ajustos que comporta abandonar les tecnologies contaminants, que també poden generar tensions de preus i pèrdues d’ocupació en sectors intensius en carboni, I tercer, l’efecte sobre els tipus d’interés d’equilibri de l’economia, que tendeix a reduir-se quan el creixement futur es veu amenaçat, la qual cosa deixa menys marge de maniobra als bancs centrals per a abaratir el crèdit en cas de crisi.
El problema, a més, no és tècnic, sinó també institucional. El mandat de la immensa majoria de bancs centrals –el Banc Central Europeu inclòs– continua girant quasi en exclusiva entorn de l’estabilitat de preus a curt i mitjà termini. Adaptar aquest mandat – incorporar de manera explícita els riscos climàtics en les decisions, dissenyar instruments verds com el crèdit selectiu cap a sectors de baixa petjada de carboni o revisar els màrgens de tolerància de la inflació quan el shock és clarament exogen– no és senzill. Implica tesar l’equilibri entre independència, legitimitat democràtica i eficàcia. El mateix Banc Central Europeu ho reconeix ja obertament en la seua estratègia, però encara estem lluny d’una resposta coordinada i suficient.
Però, el problema no és només institucional: és també ideològic. La política monetària convencional –la que estructura el Banc Central Europeu i la immensa majoria de bancs centrals– parteix d’una idea molt concreta: que la inflació es combat quasi en exclusiva apujant o abaixant el preu del diner, i que el Banc Central ha de mantindre’s neutral, al marge de la política fiscal. Corrents heterodoxes com la Teoria Monetària Moderna qüestionen precisament aquesta separació: recorden que un estat emissor de la seua pròpia moneda no té, en realitat, un problema de com pagar-ho, sinó un problema de recursos reals –mà d’obra, materials, energia– disponibles per a reconstruir el que el clima destrueix. Des d’aquesta perspectiva, la resposta a una inflació d’origen climàtic no hauria de descansar en exclusiva sobre el tipus d’interés, sinó sobre una inversió pública decidida –en prevenció, en resiliència, en transició energètica– coordinada amb la política monetària, no subordinada a ella. No cal compartir totes les tesis d’aquesta escola per a admetre que el dogma de la neutralitat del Banc Central ha deixat sense ferramentes precisament allò que el canvi climàtic més necessita.
Per això la investigació que estic desenvolupant en aquests moments, en el marc d’una proposta de tesi doctoral, vol baixar aquesta pregunta a una escala més pròxima: la de la Comunitat Valenciana. Les subvencions a la transició ecològica, els impostos ambientals autonòmics o els programes de suport a l’eficiència energètica són, també, instruments de política climàtica amb efectes macroeconòmics reals –sobre l’ocupació, la inversió i, en definitiva, sobre els preus–, i encara sabem massa poc sobre com interactuen amb la política monetària que es decideix des de Frankfurt. Aprofitant les dades obertes de la Generalitat Valenciana, l’objectiu és avaluar empíricament aquestes polítiques i entendre fins a quin punt poden mitigar –o, al contrari, amplificar– l’impacte del canvi climàtic sobre l’economia valenciana.
Perquè, en definitiva, allò que la dana i els incendis d’aquest estiu de 2026 ens han recordat amb una cruesa que cap model economètric pot descriure és que el clima ja no és una variable externa a l’economia. És, sense cap mena de dubte, un factor estructural que condiciona no sols les variables macroeconòmiques, sinó també la vida de les persones. Ignorar-ho, tant des dels bancs centrals com des de les polítiques públiques més pròximes, no és una opció: és ajornar un problema que, com hem vist massa recentment, no espera.
Revista Saó Núm.527, pàg.20-21. Setembre 2026. Podeu aconseguir aquí un exemplar.